ขั้นที่ 1 ขออนุญาตเป็นผู้ใช้เขตปลอดอากร
ก่อนเคลื่อนย้ายสินค้า บริษัทต้องได้รับความยินยอมจากผู้ประกอบการเขต และยื่นขออนุญาตเป็นผู้ใช้เขตปลอดอากรต่อกรมศุลกากร ซึ่งจะพิจารณาเอกสารบริษัท แผนการประกอบกิจการ แผนผังที่ตั้ง และงบการเงิน และผู้ขอต้องทำสัญญาประกันและทัณฑ์บนกับกรมศุลกากร
ขั้นที่ 2 นำสินค้าเข้าเขต
การนำสินค้าเข้าเขตทุกครั้งต้องสำแดงต่อกรมศุลกากร
- สินค้าจากต่างประเทศ: ยื่นใบขนสินค้าขาเข้าโดยระบุสิทธิเขตปลอดอากร จึงไม่ต้องชำระอากรและภาษีมูลค่าเพิ่ม
- สินค้าที่โอนมาจากสิทธิประโยชน์อื่น เช่น เขตปลอดอากรอื่น คลังสินค้าทัณฑ์บน BOI หรือมาตรา 29: ยื่นใบขนสินค้าเพื่อโอนย้ายโดยคงสิทธิไว้
- สินค้าที่ซื้อในประเทศ: ภาษีมูลค่าเพิ่มคำนวณในอัตราร้อยละ 0 เมื่อนำเข้าเขต
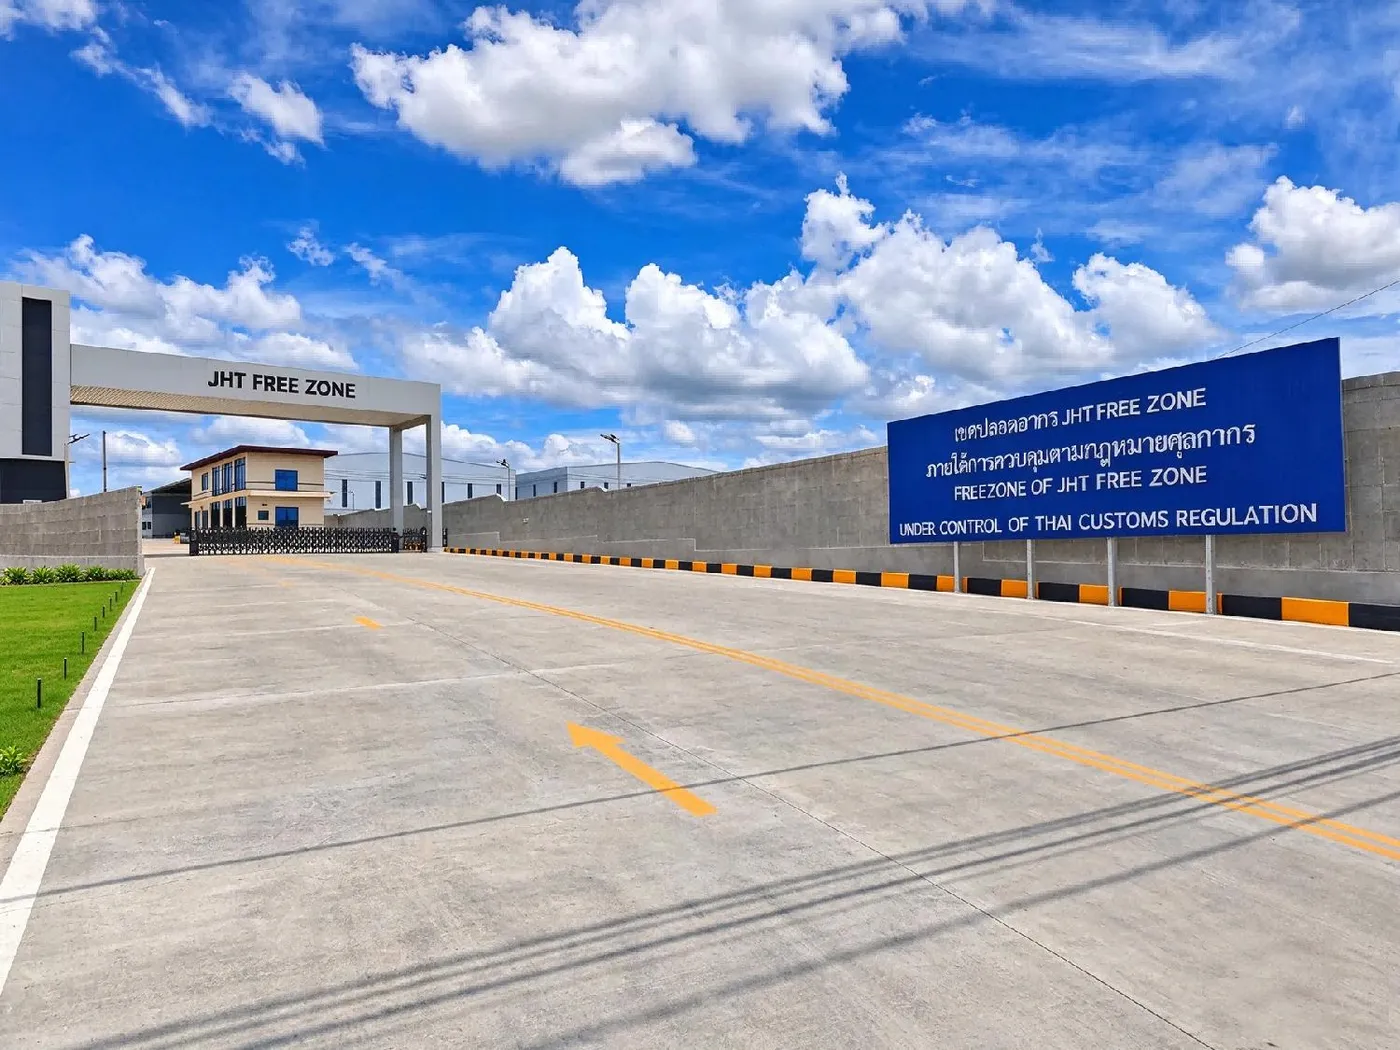
ตู้คอนเทนเนอร์จากท่าเรือแหลมฉบังเดินทางถึง JHT Free Zone ประมาณ 25 กม. และมีสำนักงานศุลกากรอยู่ที่ทางเข้านิคม
ขั้นที่ 3 เก็บและผลิตในเขต
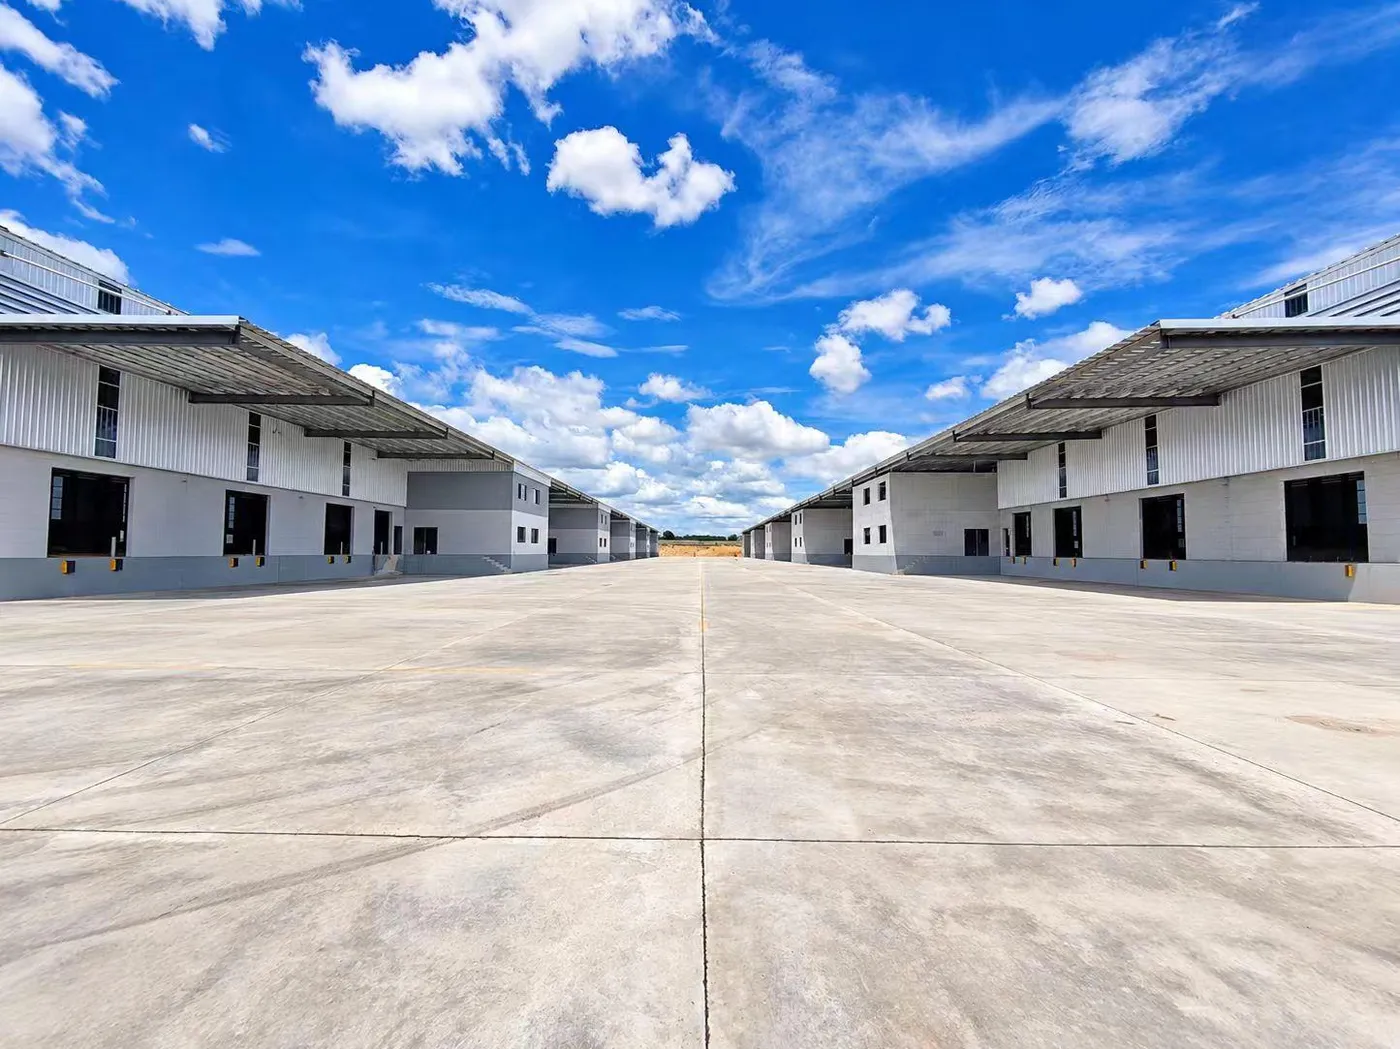
ในเขตปลอดอากรสามารถเก็บ ประกอบ ผลิต บรรจุ และติดฉลากสินค้าได้
- สินค้าเก็บได้โดยทั่วไป 2 ปีโดยไม่ต้องชำระอากร และขยายเวลาได้ตามระเบียบกรมศุลกากร
- เศษ ซาก และส่วนสูญเสียจากวัตถุดิบนำเข้าไม่ต้องเสียภาษีอากร
- สินค้าที่ผลิตเพื่อส่งออกได้รับยกเว้นข้อกำหนดด้านมาตรฐานและการควบคุมคุณภาพของไทย
- ต้องมีระบบบัญชีสินค้าที่ตรวจสอบย้อนกลับได้ และกรมศุลกากรตรวจสอบการเคลื่อนย้ายเข้าออก
ขั้นที่ 4 นำสินค้าออกจากเขต
สินค้าออกจากเขตได้ 4 ช่องทาง
- ส่งออกไปต่างประเทศ: ยื่นใบขนสินค้าขาออก ไม่ต้องชำระอากรขาเข้าของไทย
- โอนไปเขตปลอดอากรอื่น: ยื่นใบขนเพื่อโอนย้าย สิทธิประโยชน์ยังคงอยู่
- โอนไปคลังสินค้าทัณฑ์บน บริษัท BOI หรือผู้ใช้สิทธิมาตรา 29: ยื่นใบขนเพื่อโอนย้ายตามสิทธินั้น
- จำหน่ายในประเทศ: ยื่นใบขนสินค้าขาเข้า และชำระอากรขาเข้าและภาษีมูลค่าเพิ่ม ณ ขณะนั้น
การจำหน่ายในประเทศจากเขต
สินค้าที่ผลิตในเขตและนำไปจำหน่ายในไทยจะถูกประเมินอากรเมื่อนำออกจากเขต สินค้าที่ผ่านเกณฑ์สัดส่วนวัตถุดิบในประเทศอาจได้รับยกเว้นอากร ในปี 2569 กรมศุลกากรประกาศแผนปรับเกณฑ์นี้ให้เข้มขึ้น จึงควรตรวจสอบเกณฑ์ล่าสุดก่อนวางแผนจำหน่ายในประเทศ
ใครได้ประโยชน์มากที่สุด
- ผู้ผลิตที่นำเข้าชิ้นส่วนและส่งออกสินค้าสำเร็จรูป
- ศูนย์กระจายสินค้าระดับภูมิภาคที่เก็บสต็อกในไทยเพื่อหลายตลาด
- ผู้ขายอีคอมเมิร์ซข้ามพรมแดนที่เก็บสินค้าใกล้ท่าเรือ
- ผู้ส่งออกที่ไม่ต้องการชำระอากรก่อนแล้วขอคืนภายหลัง
คำถามที่พบบ่อย
ต้องชำระอากรขาเข้าเมื่อสินค้าถึงเขตปลอดอากรหรือไม่
ไม่ต้อง สินค้าที่สำแดงเข้าเขตโดยใช้สิทธิเขตปลอดอากรไม่ต้องชำระอากรขาเข้าและภาษีมูลค่าเพิ่ม จะชำระเมื่อนำออกไปจำหน่ายในประเทศ
เก็บสินค้าในเขตได้นานเท่าไร
โดยทั่วไป 2 ปีนับจากวันแรกที่เก็บโดยไม่ต้องชำระอากร และขยายเวลาได้ตามระเบียบกรมศุลกากร
สินค้าที่ผลิตในเขตจำหน่ายในไทยได้หรือไม่
ได้ ต้องยื่นใบขนสินค้าขาเข้าและชำระอากรและภาษีมูลค่าเพิ่มเมื่อนำออกจากเขต เกณฑ์สัดส่วนวัตถุดิบในประเทศอาจช่วยลดอากร และเกณฑ์นี้อยู่ระหว่างทบทวนในปี 2569
ต้องเก็บบันทึกอะไรบ้าง
ระบบบัญชีสินค้าที่บันทึกการเคลื่อนย้ายเข้าออกเขตทุกครั้ง กรมศุลกากรตรวจสอบได้และกำหนดให้รายงานเป็นระยะ
ใครเป็นผู้ยื่นใบขนสินค้า
บริษัทของคุณหรือตัวแทนออกของที่มีใบอนุญาต JHT Free Zone จัดบริการพิธีการศุลกากรให้ผู้เช่าได้
คู่มือนี้เป็นข้อมูลทั่วไปจากแนวทางของกรมศุลกากรและแหล่งข้อมูลสาธารณะ ณ เดือนพฤศจิกายน 2569 ไม่ใช่คำปรึกษาทางกฎหมาย ระเบียบศุลกากรอาจเปลี่ยนแปลง โปรดยืนยันขั้นตอนสำหรับสินค้าของคุณกับเราหรือตัวแทนออกของที่มีใบอนุญาต